Die gesetzliche Erbfolge
Die gesetzliche Erbfolge ist in den §§ 1924 ff. des Bürgerlichen Gesetzbuches (BGB) geregelt. Sie bestimmt, wer das Vermögen einer verstorbenen Person erhält, wenn kein wirksames Testament oder kein Erbvertrag vorhanden ist. Das Gesetz legt in diesem Fall fest, welche Angehörigen berücksichtigt werden und wie der Nachlass unter ihnen aufgeteilt wird. Entscheidend sind dabei vor allem der Verwandtschaftsgrad sowie die Stellung eines überlebenden Ehegatten.
Das Ordnungssystem
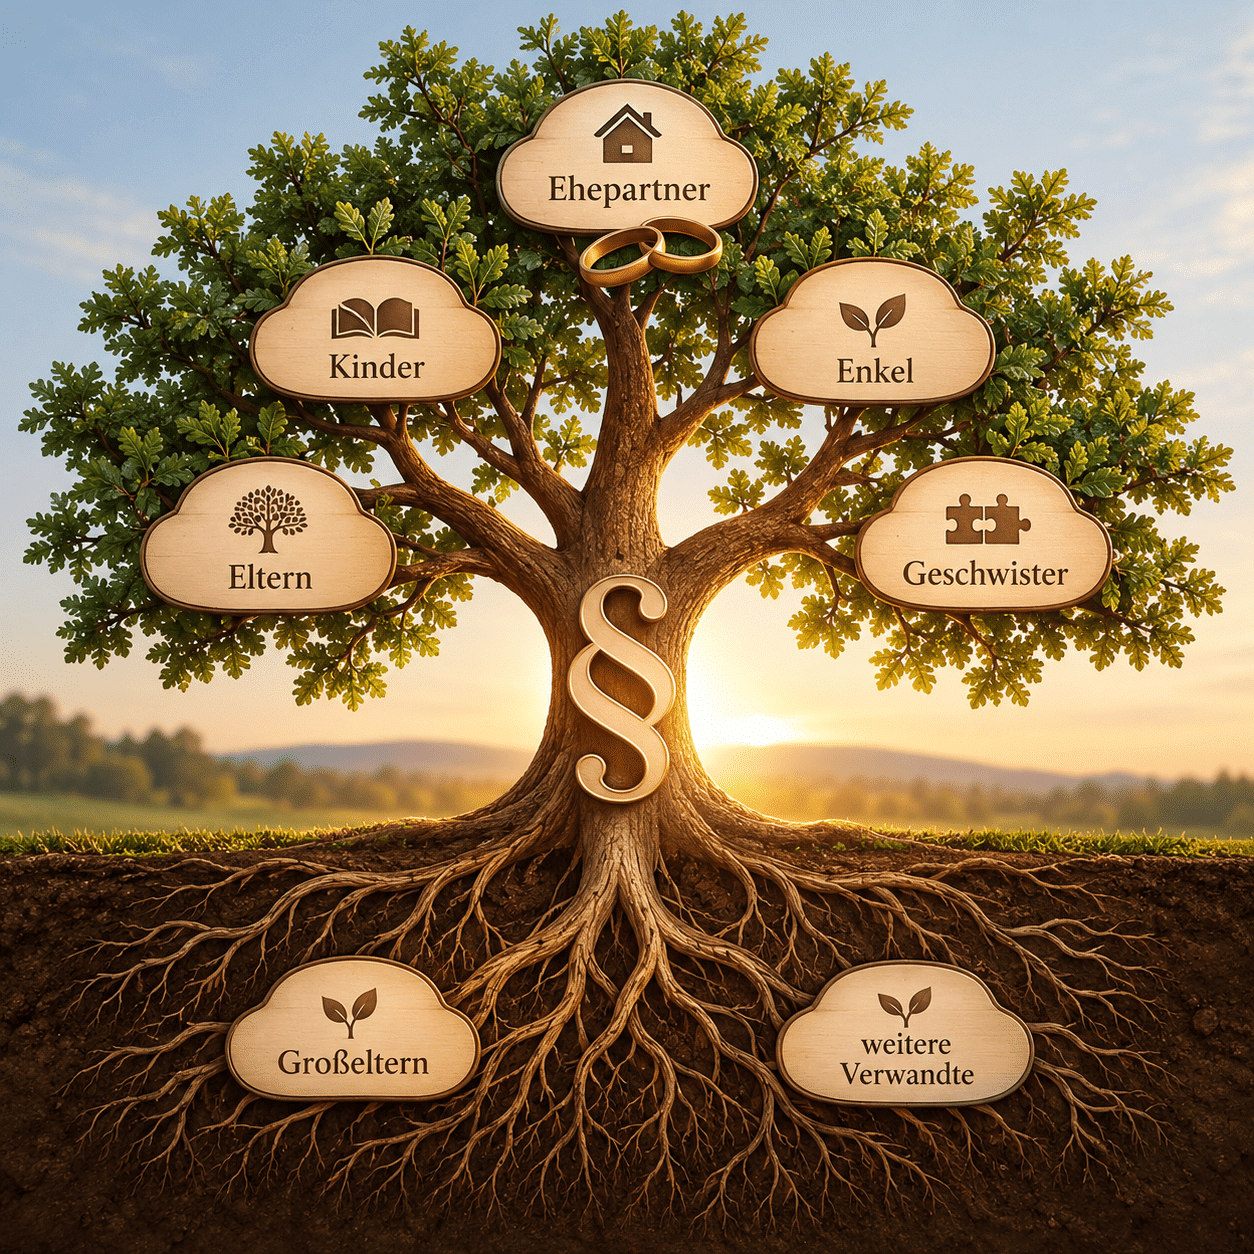
Für die Verwandten sieht das BGB ein bestimmtes Ordnungssystem vor. Sie werden abhängig von ihrer verwandtschaftlichen Nähe zum Verstorbenen verschiedenen Ordnungen zugeteilt. Nach dem Ausschlussprinzip des § 1930 BGB werden weiter entfernte Angehörige nicht berücksichtigt, solange mindestens ein Verwandter einer vorrangigen Ordnung vorhanden ist. Dadurch wird sichergestellt, dass zunächst die engsten Familienangehörigen zum Zuge kommen.
Erben der ersten Ordnung
Nach § 1924 BGB gehören die direkten Abkömmlinge zur ersten Ordnung. Hierzu zählen Kinder, Enkel und Urenkel. Hinterlässt eine Person mehrere Kinder, wird der entsprechende Nachlassanteil grundsätzlich gleichmäßig unter ihnen aufgeteilt. Solange ein Kind lebt, werden dessen eigene Nachkommen nicht berücksichtigt. Ist ein Kind bereits vor dem Erblasser verstorben, treten dessen Kinder an seine Stelle und übernehmen gemeinsam den vorgesehenen Anteil. Diese Regelung wird als Stammesprinzip bezeichnet.
Erben der zweiten Ordnung
Wenn keine direkten Abkömmlinge vorhanden sind, werden nach § 1925 BGB die Angehörigen der zweiten Ordnung berücksichtigt. Hierzu gehören die Eltern des Verstorbenen sowie deren Nachkommen. Leben beide Elternteile, erhalten sie jeweils die Hälfte des ihnen zustehenden Nachlasses. Ist ein Elternteil bereits verstorben, übernehmen dessen Abkömmlinge, insbesondere die Geschwister des Erblassers, dessen Position. Sind auch Geschwister bereits verstorben, können deren Kinder, also Nichten und Neffen, nachrücken.
Weitere Ordnungen
Sind weder Angehörige der ersten noch der zweiten Ordnung vorhanden, kommen gemäß § 1926 BGB die Großeltern und deren Nachkommen zum Zuge. Dazu können beispielsweise Onkel, Tanten, Cousins und Cousinen gehören. Erst wenn auch in dieser Gruppe niemand vorhanden ist, werden noch weiter entfernte Familienmitglieder wie Urgroßeltern und deren Nachkommen berücksichtigt. Je entfernter die Verwandtschaft ist, desto seltener spielt sie in der Praxis eine Rolle.
Das Erbrecht des Ehegatten
Für einen überlebenden Ehegatten enthält § 1931 BGB besondere Vorschriften. Dessen Anteil richtet sich danach, welche Angehörigen zusätzlich vorhanden sind. Neben Kindern oder anderen Abkömmlingen beträgt der gesetzliche Anteil zunächst ein Viertel. Neben Eltern, Geschwistern oder Großeltern steht dem Ehepartner grundsätzlich die Hälfte zu.
Bedeutung des Güterstands
Zusätzlich beeinflusst der eheliche Güterstand die Höhe des Erbteils. Ohne besondere Vereinbarung leben Ehepartner normalerweise in einer Zugewinngemeinschaft. Nach § 1371 BGB erhöht sich der Anteil des überlebenden Partners in diesem Fall pauschal um ein weiteres Viertel. Sind beispielsweise Kinder vorhanden, erhält der Ehegatte dadurch regelmäßig insgesamt die Hälfte des Nachlasses.
Gütertrennung
Wurde Gütertrennung vereinbart, gelten andere Vorgaben. Bei einem Kind erhalten Ehegatte und Kind jeweils die Hälfte. Bei zwei Kindern wird der Nachlass zu gleichen Teilen auf die drei Beteiligten verteilt. Ab drei Kindern beträgt der Anteil des Ehepartners grundsätzlich ein Viertel. Sind keine Abkömmlinge, Eltern, Geschwister oder Großeltern vorhanden, erhält der überlebende Ehegatte den gesamten Nachlass.
Fazit
Die gesetzlichen Vorschriften schaffen eine klare Reihenfolge für die Verteilung eines Nachlasses. Durch das Ordnungssystem werden zunächst nahe Angehörige berücksichtigt, während für Ehegatten ergänzende Regelungen gelten. Damit kann auch ohne eine letztwillige Verfügung bestimmt werden, wer das Vermögen des Verstorbenen erhält.